De drie favoriete staatsobligaties van Geert Junius

Niet alleen de Belgische staatsbon geeft je de kans om te beleggen in overheidsobligaties. Er bestaat namelijk een grote secundaire markt van Europese staatsobligaties met een breder aanbod van looptijden en van kwaliteit (rating). Meestal ook betere liquiditeit dan de Belgische staatsbons en evenmin beurstaks. Hierbij een selectie van Geert Junius, obligatie- en fondsenexpert bij Spaarvarkens.be
Nederland
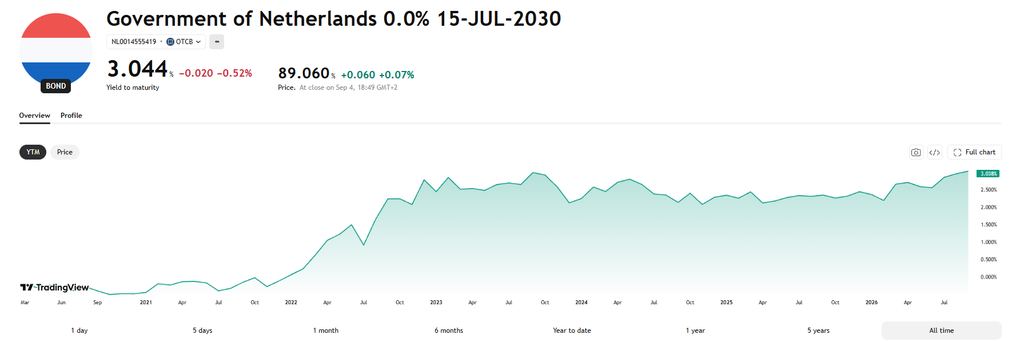
(AAA) 0% 15/07/2030
Bij een koers van 89,06% (gemeten op 4/9/2026) geeft dit een bruto en tevens nettorendement van 3,05% (vóór makelaarsloon en eventuele meerwaardebelasting). Geen beurstaks. Deze emissie van 16 miljard euro dateert van de periode van negatieve rente. Het fiscaal voordeel van obligaties met lage coupon – die door de rentestijging onder 100% noteren – is goed bekend. En dit blijft overeind bij een eventuele onderwerping aan de meerwaardebelasting van 10% t.o.v. de roerende voorheffing van 30%. Een ander voordeel van obligaties met lage coupons is het lagere herbeleggingsrisico ervan. Bij een obligatie met louter couponrendement bijvoorbeeld, wordt in de berekening verondersteld dat je de couponuitkeringen direct herbelegt aan dit rendement, wat in de praktijk niet steeds het geval is. Check de koers bijvoorbeeld op de beurs van Frankfurt of Amsterdam en werk met een limietorder. Online toegang o.a. Bolero, Saxo,…
(Isin-code: NL0014555419 / Uitgifteprijs: 104,92%)
Frankrijk
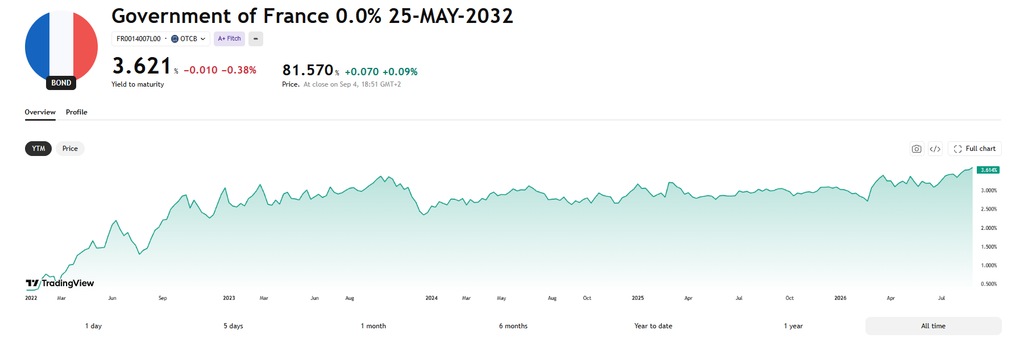
(A+) 0% 25/05/2032
Bij een koers van 81,6% (gemeten op 4/9/2026) geeft dit een brutorendement van 3,6% (vóór makelaarsloon en eventuele meerwaardebelasting). Deze obligatie werd evenwel aan 97% uitgegeven. Op het verschil met 100% is er op vervaldag roerende voorheffing waardoor je dan eigenlijk maar 99,1% terugkrijgt. Dit haalt 0,15% af van je rendement tot vervaldag maar het blijft in de buurt van het alternatief, de iets kortere FR0014002WK. Geen beurstaks. De kredietrating van Frankrijk is gedaald tot A+, net zoals die van België. De schuldenlast is hoog en er heerst nervositeit over de komende presidentsverkiezingen. Een “default” is evenwel een onwaarschijnlijk scenario ook rekening houdend met de interventiemacht van de ECB. Check de koers bv. op de beurs van Frankfurt of Parijs en werk met een limietorder. Online toegang o.a. Bolero, Saxo,…
(Isin-code: FR0014007L00 / Uitgifteprijs: 97%)
Duitsland
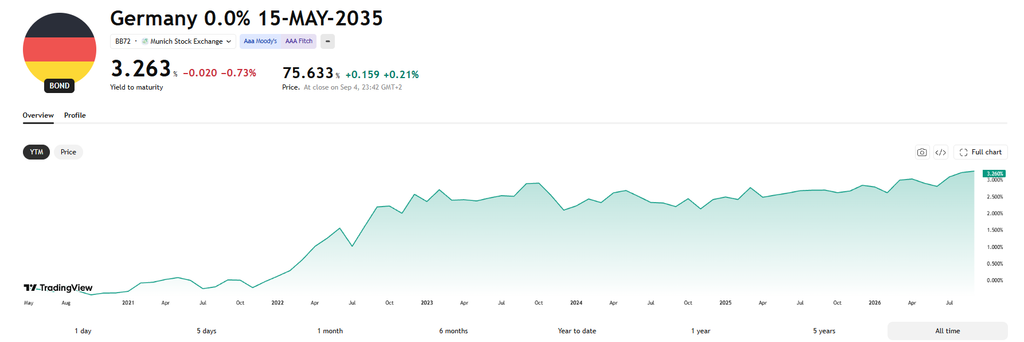
(AAA) 0% 15/05/2035
Bij een koers van 75,5% (gemeten op 4/9/2026) geeft dit een bruto- en tevens nettorendement van 3,3% (vóór makelaarsloon en eventuele meerwaardebelasting). Geen beurstaks. De rating van Duitsland is nog steeds AAA bij de drie grote kredietbeoordelaars en met een stabiel vooruitzicht. Ook bij deze obligatie betaal je bij aankoop geen verlopen rente aan de verkoper gezien de nulcoupon. Dit is een voordeel want bij de meeste obligaties onderga je ook op dit deel onterecht de roerende voorheffing en dit is negatief voor je effectief rendement. Check de koers bv. op de beurs van Frankfurt en werk met een limietorder. Online toegang o.a. Bolero, Saxo,…
(Isin-code: DE0001102515 / Uitgifteprijs: 104,66%)
Dit artikel verscheen eerder in De Standaard.
Published in Beleggen, De Drie Favorieten van ..., Fondsen, Gratis
Bedankt Geert!
Dankjewel voor deze selectie 😊
Dank je wel, Geert, voor deze selectie! Vandaag is mijn order afgegaan voor FR0013451507, met vervaldatum 25/11/2029. Om mijn obligatieladder aan te vullen ben ik nog op zoek naar staatsobligaties die vervallen in 2030-2032. Dit artikel komt van pas.
dank je Ann, ik zal mijn lijst op de site nog proberen te optimaliseren qua looptijden.
Top informatie voor wie obligaties in portefeuille neemt. Ik kreeg zojuist een overzicht van een vermogensbeheerder te zien: een 50/50. De verslaggeving over de obligaties was nogal vaag, maar voor dit jaar alvast 1% negatief. Ik heb het niet verder onderzocht, maar er staat aankoop 120, huidige prijs 119, dit gaat over vele jaren samen en voor kosten. Voor de totale portefeuille was er 8% dit jaar wat top is. Is eigenlijk 16% op de aandelen.
Dag Christian ; merci. Het koersrisico op langlopende obligaties mag inderdaad niet onderschat worden. ETF/fondsen van € overheidsobligaties verloren in 2022 18% !! Vandaar dat ik het defensieve deel van mijn allocatie invul met individuele lijnen – gespreid in emittenten en looptijden van 3 tot 10j – en ze aanhoudt tot vervaldag. Koersschommelingen maken mij dan niet veel uit. In vermogenbeheer wordt vaak met obligatiefondsen gewerkt ; meer koersrisco en ook nog eens Reyndertaks bovenop. https://spaarvarkens.be/beleg-niet-in-overheidsobligaties-via-etf
Zeer goed artikel Geert !! Ik ben een absolute leek in obligaties maar als ik het goed begrijp zijn zero coupon obligaties een zeer goed alternatief voor een spaarrekening. Zelf denk ik eraan om een obligatieladder te kopen. Wat denk je van deze constructie Geert ? Het zijn allemaal zero coupons met een netto rendement van ongeveer 3% of meer.
2027 → DE0001102523 🇩🇪
2028 → XS2209794408 🇩🇪
2029 → DE0001102473 🇩🇪
2030 → AT0000A2CQD2 🇦🇹
Dank U. Inderdaad betere invulling van het defensief gedeelte van je allocatie dan spaaboek. zie ook mijn lijst op de site voor ideeen. Persoonlijk spreid ik tussen 3 j en 2035 maar dat is persoonlijk; hangt ook af van je beleggingssdoelstellingen, horizon, verwachtingen, enz