Na de bel: Dure lessen voor AI en oude glorie

SoftBank betaalt leergeld voor AI
De Japanse SoftBank Group moest dinsdag een dure fout bekendmaken. De groep staat vooral bekend om wereldwijd miljarden te investeren in technologiebedrijven, start-ups en artificiële intelligentie. Daarbij neemt SoftBank vaak grotere risico’s dan andere beleggers, maar dat gaat niet altijd goed. Het afgelopen kwartaal moest SoftBank een nettoverlies van maar liefst 7 miljard dollar bekendmaken, het eerste kwartaalverlies in bijna twee jaar. SoftBank had grote vooruitbetalingen gedaan voor apparatuur die nodig was om Amerikaanse AI-datacenters van elektriciteit te voorzien. Toen de plannen voor die projecten werden aangepast, bleek een deel van de vooruitbetalingen niet meer terug te verdienen. Dat leverde een forse afwaardering van 3,7 miljard dollar op. Ook de financieringskosten om zijn investeringen in AI te doen verdubbelden ruimschoots tot bijna 3 miljard dollar. De groep heeft ongeveer 65 miljard dollar geïnvesteerd in OpenAI die de eigenaar is van ChatGPT en dat met veel geleend geld. De weg naar AI-dominantie blijkt vooralsnog vooral een dure les te worden voor SoftBank.
Vergane glorie
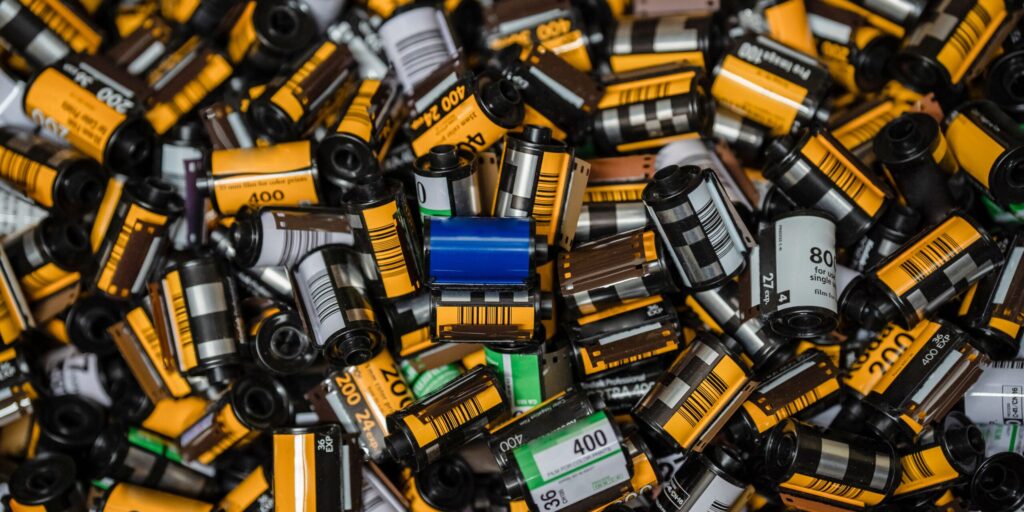
Met een verlies van 7 procent is het Belgische Agfa-Gevaert dinsdag de sterkste daler op de Brusselse beurs. Het bedrijf dat vooral bekend staat om zijn fotografische filmrolletjes en de ontwikkeling van foto’s heeft het bijzonder lastig om zichzelf opnieuw uit te vinden. De oude filmactiviteiten krimpen bijna ieder jaar. De groep moet daarom constant de prijzen verhogen om de omzet overeind te houden, maar daardoor nemen klanten steeds minder producten af. Nu zakt ook de veelbelovende omzet uit membranen voor groene waterstof ineen als een pudding. De omzet daalde met ruim 80% op één jaar door onzekerheid over Europese regelgeving. De grote hoop ligt nu bij de divisie HealthCare IT, waar Agfa software ontwikkelt waarmee ziekenhuizen hun medische beelden centraal kunnen beheren. Die activiteit doet het steeds beter. Zo steeg de omzet in het derde kwartaal met 11,2%, terwijl de aangepaste bedrijfskasstroom meer dan verdubbelde. Het probleem is wel dat de structurele krimp van de andere activiteiten op de groepsresultaten blijft wegen. De groep blijft cash verbranden en verwacht zelfs dat de vrije kasstroom dit jaar nog negatiever zal zijn dan vorig jaar. Van de beurswaarde van ongeveer 4 miljard euro begin deze eeuw blijft vandaag nog maar circa 60 miljoen euro over.
CoreWeave moet bewijzen dat de AI-hype financieel houdbaar is
Binnen enkele uren zullen beleggers aandachtig de kwartaalresultaten van CoreWeave doornemen, een Amerikaanse uitbater van AI-datacenters. De afgelopen maanden is CoreWeave ongewild een van de belangrijkste graadmeters geworden om te beoordelen of de AI-hype op de beurs misschien te ver vooruitgelopen is. Momenteel worden er honderden miljarden dollars geïnvesteerd in AI-datacenters, maar beleggers beginnen steeds meer te twijfelen of die investeringen ook daadwerkelijk economisch rendabel zullen zijn. CoreWeave verhuurt de rekenkracht van zijn AI-datacenters aan klanten zoals OpenAI en Microsoft, maar het aandeel is fors gedaald uit vrees dat de schuldenlast moeilijk te dragen wordt als de rente zo hoog blijft. De obligaties van CoreWeave staan nu zelfs zo sterk onder druk dat je op een obligatie met vervaldag in 2030 een potentieel rendement van ongeveer 15% per jaar kunt behalen. Dat hoge rendement wijst erop dat beleggers grote twijfels hebben over de kredietwaardigheid van CoreWeave. Het bedrijf moet namelijk blijven investeren in nieuwe datacenters terwijl de financiering daarvan steeds duurder wordt. Analisten verwachten alleszins straks een kwartaalomzet van ongeveer 3,5 miljard dollar en een verlies van 1,55 dollar per aandeel. Een goed rapport kan de chipsector verder helpen herstellen. Een zwak rapport zet de discussie over de AI-zeepbel opnieuw in gang.
Published in Nieuws
Reacties