De drie favorieten van Kristof De Graeve

Kristof De Graeve van Truncus houdt van kwaliteitsbedrijven die marktleider zijn in een structureel groeithema. Hij kiest drie ondernemingen die opereren in markten met hoge instapdrempels en die over sterke concurrentievoordelen beschikken.
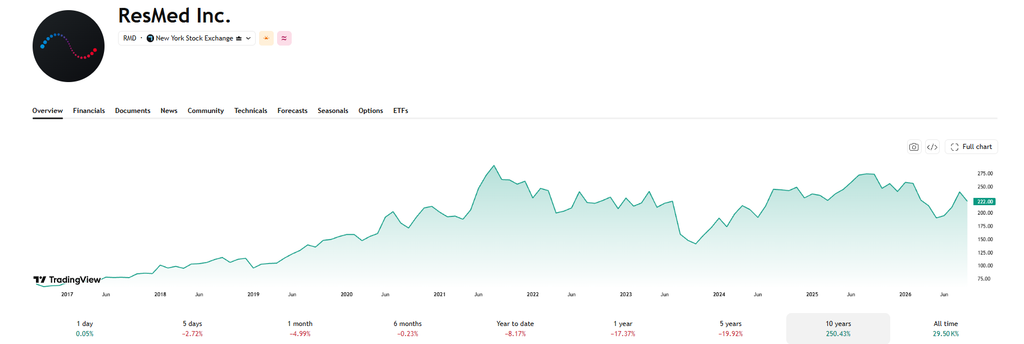
ResMed
Dit Amerikaanse bedrijf is wereldwijd marktleider in apparatuur tegen slaapapneu en profiteert van een grote, nog sterk ondergediagnosticeerde patiëntenpopulatie. Het bedrijfsmodel combineert de verkoop van toestellen met terugkerende inkomsten uit maskers, accessoires en software, wat hoge marges en voorspelbare cashflows oplevert. Dankzij zijn sterke merk, uitgebreide distributienetwerk en digitale platformen heeft ResMed een stevige slotgracht tegen de concurrentie rond zich gegraven. Vergrijzing, obesitas en de verschuiving naar thuiszorg ondersteunen de langetermijngroei, terwijl verdere software-integratie de klantenbinding versterkt.
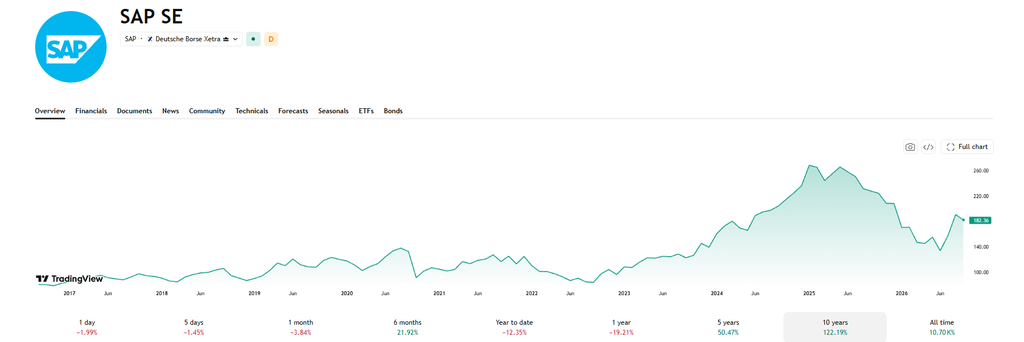
SAP
De Duitse groep combineert een dominante positie in cruciale ERP-software (die bedrijfsprocessen automatiseert en verbindt) met hoge overstapkosten, terugkerende inkomsten en een sterke cloudtransitie. Dankzij geïntegreerde oplossingen voor financiën, logistiek, productie en hr is SAP vaak onmisbaar voor grote ondernemingen. De migratie naar nieuwe software biedt jarenlange groeikansen via hogere abonnementeninkomsten, crossselling en AI-gedreven toepassingen. Met een omvangrijke geïnstalleerde klantenbasis en een sterk ecosysteem profiteert SAP van een krachtig concurrentievoordeel. Het belangrijkste risico is dat de huidige waardering al veel verwacht van de cloudmigratie en toekomstige winstgroei.
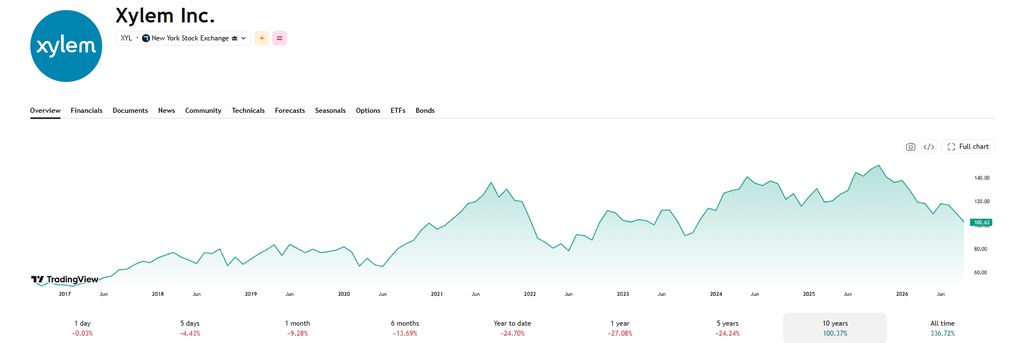
Xylem
Deze marktleider in watertechnologie profiteert van de structurele groei van investeringen in waterinfrastructuur, waterhergebruik en digitalisering. Dankzij zijn sterke positie in pompen, waterbehandeling, slimme meters en software, gecombineerd met een grote geïnstalleerde basis, genereert het bedrijf aantrekkelijke terugkerende inkomsten uit service, onderdelen en digitale diensten. De overname van Evoqua versterkt de blootstelling aan industriële waterzuivering en creëert kansen voor crossselling en betere marges. Langetermijngroei wordt ondersteund door verouderde infrastructuur, klimaatdruk en strengere milieunormen.
Dit artikel verscheen eerder in De Standaard.
Published in Aandelen, Beleggen, De Drie Favorieten van ..., Gratis
Reacties