Prosus: een Chinese gigant in camouflage?

In 2001 ging het Zuid-Afrikaanse media- en uitgeversbedrijf Naspers op zoek naar een manier om actueel te blijven in het digitale tijdperk. We situeren ons vlak na het uiteenspatten van de dotcom-bubbel, waardoor vooral buiten de westerse wereld gekeken werd voor investeringsopportuniteiten. Het investeerde 32 miljoen dollar in een opkomende, Chinese start-up die later Tencent zou worden.
Dit bleek achteraf één van de meest legendarische tech-investeringen ooit. Tencent groeide uit tot een van de grootste en meest dominante techgiganten in China, en bij uitbreiding de wereld. Die investering groeide zo extreem dat Naspers besloot om zijn technologie-investeringen af te splitsen en in Europa naar de beurs te brengen onder de naam Prosus. Vandaag bezit Prosus nog steeds 23% van Tencent, een belang dat goed is voor 80% van de totale waarde van zijn portefeuille.
Tencent
De naam Tencent doet niet altijd meteen een belletje rinkelen, maar het is een waar imperium, gebouwd rond één app: WeChat. In het Westen gebruiken we verschillende apps afhankelijk van wat we willen bereiken: berichten sturen via WhatsApp, video’s kijken via TikTok en YouTube, betalen via PayPal, Venmo of Bancontact, een taxi bestellen via Uber of Lyft, muziek luisteren via Spotify. In China zitten deze applicaties, daar ook wel ‘mini programs’ genoemd, vervat in één ‘superapp’ met 1,4 miljard actieve gebruikers. WeChat is het digitale besturingssysteem van de Chinese samenleving geworden. Dit is een buitengewoon lucratieve zaak die gigantische kasstromen oplevert. Tencent koos er de voorbije jaren voor om met deze cash te gaan shoppen en zelf een imperium te bouwen met een focus op computergaming. Zo kocht het Riot Games (bekend van League of Legends en Valorant) en Supercell (gekenmerkt door Clash of Clans en Clash Royale). Daarnaast nam het een stevig belang in Epic Games (Fortnite) en Ubisoft (Assassin’s Creed). Ook dichter bij huis is Tencent actief: het bezit een belang van 30% in Larian Studios uit Gent, wereldwijd geprezen om Baldur’s Gate.
Naast de gamingindustrie heeft Tencent onder meer belangen in PDD Holdings (het moederbedrijf boven Temu), Spotify, Universal Music Group en de producent van elektrische voertuigen Nio.
Net zoals de westerse tegenhangers is Tencent ook actief in het leveren van clouddiensten die momenteel fors worden uitgebreid met eigen AI-modellen. Door westerse sancties tegen computerchips worden Chinese bedrijven uitgedaagd om omwegen te zoeken in de ontwikkeling van artificiële intelligentie. Het blijkt dat China deze hinderpalen succesvol omzeild heeft en in hoog tempo steeds betere AI-modellen op de markt brengt. Hoewel de open-sourcemodellen perfect in het Westen gebruikt kunnen worden (aangezien ze op westerse servers kunnen draaien), zullen de Chinese ontwikkelaars daar niet veel geld aan verdienen. De integratie van AI in hun eigen clouddiensten en binnenlandse applicaties kan daarentegen wél een sterke, nieuwe kasstroom op gang brengen.
Zo komen we onvermijdelijk weer terug bij WeChat. Dat een dergelijke ‘superapp’ werkelijk goud waard is, merk je ook aan de manier waarop figuren als Mark Zuckerberg en Elon Musk streven naar een gelijkaardig, allesomvattend platform. Vooral in een wereld van AI-agents zou een ‘superapp’ een sterk voordeel kunnen opleveren.
Neem bijvoorbeeld Meta: recent lanceerde het in de VS zijn eerste AI-agent, genaamd ‘Muse’. Deze agent kan je alles vragen en kan, naast het geven van antwoorden, ook effectief taken uitvoeren, zoals online voor je shoppen of binnenkort een Uber bestellen. Maar hier wringt het schoentje: kort na de lancering blokkeerde Amazon de toegang tot zijn platform voor de Meta AI-agent. Officieel omwille van veiligheidsredenen, maar vermoedelijk ook omdat dit problematisch is voor de advertentietak van Amazon. Verkopers betalen nu grof geld om bovenaan de zoekresultaten van Amazon te komen. Voor een AI-agent maakt dat weinig uit; die zoekt in een fractie van een seconde door het hele assortiment en kiest de beste, objectieve optie. Dit knelpunt zou WeChat niet snel hebben bij de introductie van AI-agents, aangezien er in dat ecosysteem nu al een immens breed scala aan diensten en applicaties naadloos in elkaar geïntegreerd is.
Cijfers Tencent
In 2025 draaide Tencent een omzet van 752 miljard yuan (112 miljard Amerikaanse dollar) en realiseerde het een omzetgroei van 14%. De winstgroei kwam op 17%. De winst groeide in recente jaren steviger dan de omzet door efficiëntiewinsten en marge-expansie. Minder winstgevende activiteiten werden afgestoten.
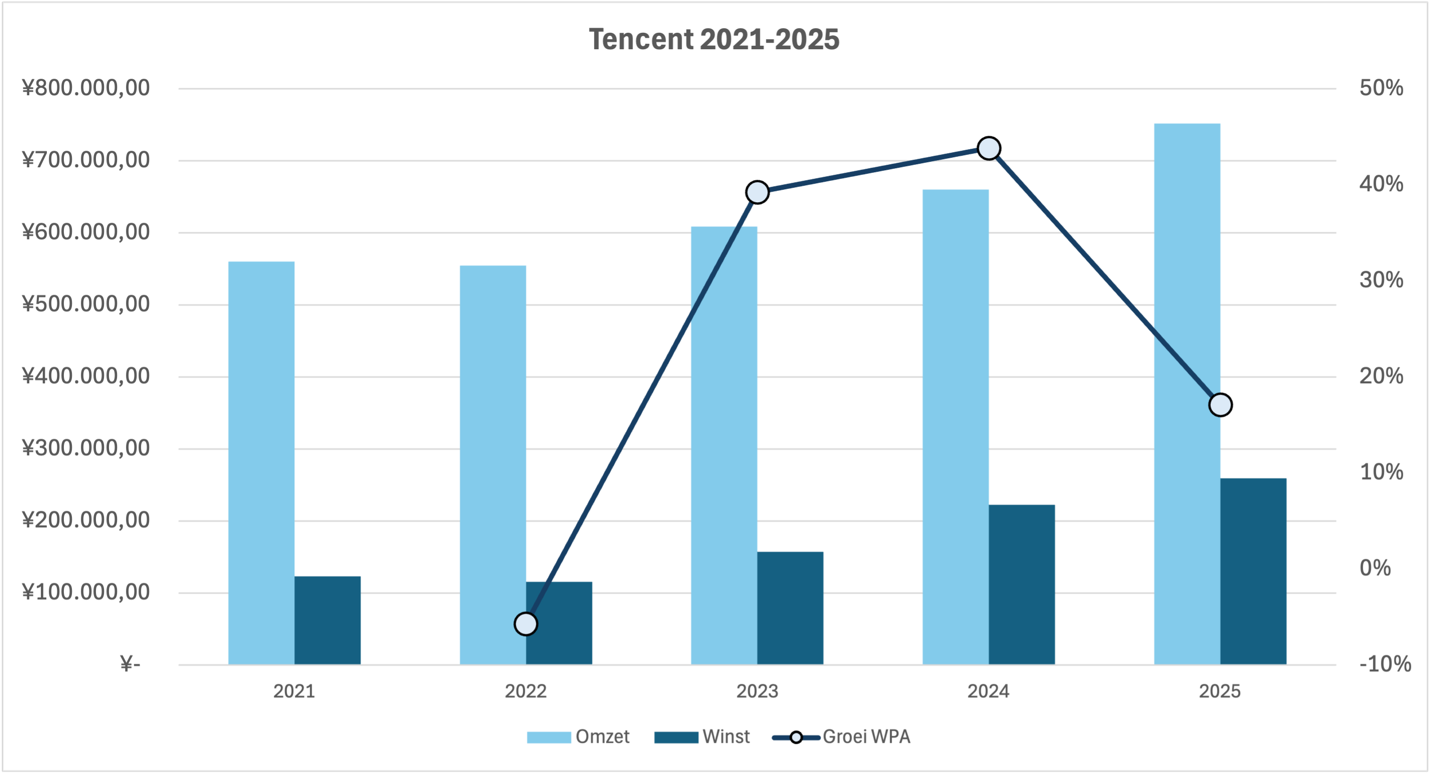
Over de eerste negen maanden van 2026 boekte Tencent een omzet van 608,6 miljard yuan (+9%) en een nettowinst van 177,7 miljard yuan (+7%). Daarmee komt er een einde aan de trend waarbij de winst sneller groeide dan de omzet. In het derde kwartaal bleven advertenties (+19%), clouddiensten (+35%) en binnenlandse Chinese games (+11%) krachtige groeimotoren, maar koelden sociale netwerken (-1%) en de internationale game-omzet (-9%) af. De daling bij internationale games is grotendeels te wijten aan een lastige vergelijkingsbasis, na een uitzonderlijke groeispurt door nieuwe lanceringen een jaar eerder. Tegelijkertijd investeert Tencent, net als zijn Amerikaanse sectorgenoten, gigantische bedragen in AI-infrastructuur. Door die exploderende AI-kosten daalde de operationele winst in het derde kwartaal, sloeg de vrije kasstroom negatief uit en bleven de cijfers onder de verwachtingen van analisten. Die combinatie van vertragende groei en stijgende investeringskosten zet de koers van Tencent onder druk.
Aandeleninkoop-hefboom
Prosus noteert, zoals veel holdings, met een aanzienlijke korting. Op het moment van dit schrijven bedraagt die 40%. Het bedrijf probeert hier op een slimme manier mee om te gaan en van de nood een deugd te maken. Prosus verkoopt op regelmatige basis kleine percentages van zijn Tencent-aandelen. Voor deze aandelen krijgt het uiteraard de volledige marktprijs waartegen Tencent noteert. Vervolgens koopt het met deze cash eigen aandelen in en vernietigt deze. Op deze manier wist Prosus sinds 2022 al 32% van de vrij verhandelbare aandelen terug te kopen. Deze hefboom zorgt ervoor dat de blootstelling aan Tencent per individueel Prosus-aandeel stijgt, terwijl het totale belang van Prosus in Tencent lichtelijk daalt. Tencent koopt echter zelf ook regelmatig eigen aandelen in, waardoor de daling van het belang van Prosus wordt afgeremd.
Wordt vervolgd in deel 2 met een overzicht van de andere deelnemingen in de portefeuille van Prosus gevolgd door een uitgebreide conclusie.
Published in Aandelen, Beleggen, Gratis
Ik heb vandaag wat Prosus bijgekocht. Discount van 43%, Tencent aan 10x verwachte winst, en dan heb je nog de beleggingsportefeuille van Tencent… Ik kijk al uit naar deel 2!
Goeie zet!
Interesting! Bedankt, Giani! Laat maar komen!