Nvidia doet het opnieuw

De afgelopen kwartalen was “Nvidia doet het opnieuw” het standaard zinnetje dat volgde in de minuten nadat de Amerikaanse chipontwerper zijn cijfers publiceerde. Beleggers werden door het bedrijf dusdanig verwend dat ze zelfs amper nog positief konden reageren wanneer het bedrijf de zoveelste tweecijferige omzetgroei aankondigde.
Maar na de gebeurtenissen van de afgelopen dagen kan die zin mogelijk een veel negatievere connotatie krijgen. Tussen alle mediaandacht die het buitenechtelijke avontuur van de rockster-ceo op dit moment krijgt, richten we ons even enkel op het bedrijf zelf. Want zoals jullie snel zullen leren is ook Nvidia zelf niet heilig.
Met de publieke bekentenis van de affaire met de Chinese Alice Huang duwde Nvidia-ceo Jensen Huang een eerste dominosteen omver die het bedrijf potentieel op zijn grondvesten kan doen daveren. We hopen natuurlijk voor alle betrokkenen op het beste en dat het bij een enkele misplaatste dominosteen blijft, zijn vrouw hem vergeeft, hij kan aanblijven als ceo en het gewoon weer business as usual wordt. Maar als belegger moet je een bedrijf altijd onderwerpen aan een worstcasescenario. En dat gaan we dus ook maar even doen.
Met grote snelheid via Singapore
Singapore is voor vele multinationals een belastingsparadijs, een hub waar zelfs Amerikaanse bedrijven hun bestellingen aan bedrijven zoals Nvidia via verwerken om hun facturatie te centraliseren, maar ook om fiscale redenen.
Ook Megaspeed, waar minnares Alice Huang bestuurder was, is een Singaporees bedrijf. Megaspeed werd in 2015 opgericht als 7Road International, de buitenlandse tak van de Chinese gamegroep 7Road, en kreeg in 2023 zijn huidige naam. Ondertussen is het eigendom van het Singaporese Swiftdata. Megaspeed bestelde in 2 jaar volgens berichtgeving ongeveer 4,8 miljard dollar aan Nvidia-producten. Men onderzoekt nu waar die hoogtechnologische chips uiteindelijk beland zijn. En of het bedrijf of zusterondernemingen ervan niet toch een grotere impact hebben gehad op de omzet van het Amerikaanse technologiebedrijf dan de cijfers doen vermoeden. Als zou blijken dat chips zonder vereiste vergunning bij verboden eindgebruikers terechtkwamen, kan een deel van de betrokken omzet juridisch kwetsbaar worden.
Nieuwe berichtgeving maakt de mogelijke omvang zelfs nog groter. Volgens The Information zou het netwerk rond Alice Huang betrokken zijn geweest bij minstens 7,5 miljard dollar aan Nvidia-chipstromen richting China. Al kunnen we de beschuldigingen niet verifiëren.
In de wolken van de zijden route
Chinese bedrijven kunnen op twee manieren aan hoogtechnologische Amerikaanse tech geraken. Een manier is door exportgecontroleerde chips zonder de vereiste vergunning naar China of verboden eindgebruikers door te sluizen en kan dus illegaal zijn. Het doet een beetje denken aan de Belgische peren die via tussenstop, ondanks het Russische invoerverbod, toch nog in Moskou geraakten. Een andere manier is om de rekenkracht via datacenters vanuit Singapore of elders, in de cloud, beschikbaar te stellen aan Chinese klanten. Die toegang van op afstand valt niet automatisch onder dezelfde exportbeperkingen, al wil de VS wel strengere regels hiervoor hanteren.
De mogelijke impact
Volgens Nvidia’s jongste kwartaalrapport blijkt dat bijna 70% van de totale omzet van Nvidia uit de Verenigde Staten komt. meer dan 20% uit Taiwan en slechts 7% uit China. Van Singapore is geen sprake, dus geen probleem zou de brave belegger denken. Maar Nvidia geeft aan dat het deze berekening maakt op basis van de vestiging van het hoofdkwartier van de onderneming die de bestelling plaatst. Maar het geeft geen inzicht waar of bij wie de chips uiteindelijk belanden.
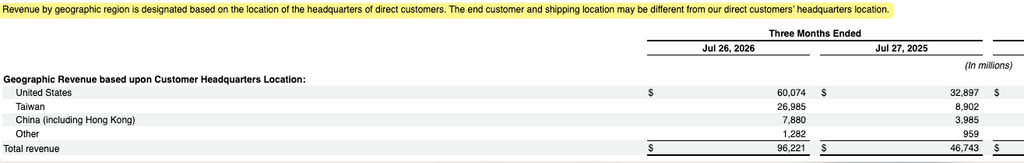
Na 2025 maakte het bedrijf een plotse verandering in de regiorapportering van zijn omzet. In het rapport van 2025, konden beleggers nog aflezen dat 18% van de omzet uit Singapore kwam. Hoewel het benadrukte dat die producten bijna altijd elders belandden.
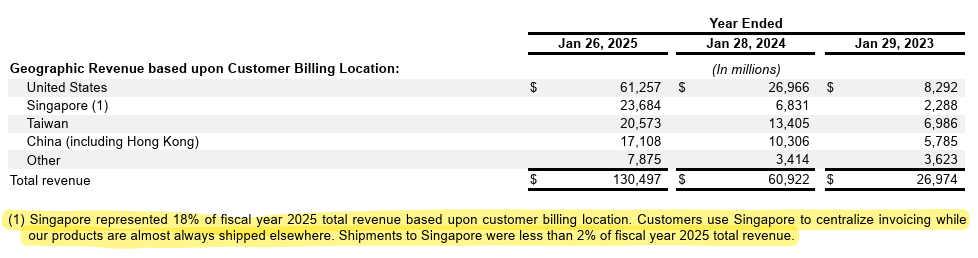
Zoals eerder aangehaald is het factureren via Singapore om fiscale redenen een standaardpraktijk in de technologiesector. Maar dat neemt niet weg dat het heel wat onduidelijkheid meebrengt voor de lezers van de jaarverslagen.
Het kan dus goed zijn dat chips die Nvidia vandaag boekhoudkundig koppelt aan klanten met een hoofdkantoor in de VS of Taiwan, uiteindelijk elders worden verscheept of gebruikt. Daardoor kan een groter deel van de eindvraag uit China komen dan de geografische omzetcijfers suggereren.
Indien dit het geval is, zal Washington deze praktijken vrijwel meteen aan banden willen leggen waardoor de schade aan de firma enorm kan zijn. Er lopen nu al meerdere onderzoeken en juridische procedures, waarvan duur en uitkomst onzeker zijn. Beleggers hebben het gissen naar hoeveel omzet daadwerkelijk kan wegvallen.
Doet Nvidia het opnieuw?
Nvidia heeft bovendien een voorgeschiedenis met gebrekkige transparantie over de oorsprong van zijn omzetgroei. In 2018 werd een belangrijk deel van de groei van Nvidia’s gamingactiviteiten aangedreven door cryptomining. Cryptominers gebruikten de chips van het bedrijf om destijds waardevolle cryptomunten te delven. Dat zorgde voor een stormloop en bijgevolg een tekort en enorme prijsstijging van de chips van Nvidia.
Volgens de Amerikaanse beurswaakhond SEC maakte Nvidia onvoldoende duidelijk hoeveel de cryptomininghausse bijdroeg aan de sterke groei van zijn activiteiten. Toen de waarde van verschillende cryptomunten in elkaar zakte en het bijgevolg niet meer lucratief was om munten te delven met de chips van Nvidia, stuikte de omzet, net als de beurskoers van Nvidia, in elkaar. In 2022 schikte Nvidia de zaak met de SEC voor 5,5 miljoen dollar.
De vergelijking met 2018 dringt zich daardoor op, al is er een belangrijk verschil: vandaag is nog niet aangetoond dat Nvidia informatie over illegale Chinese eindgebruikers heeft achtergehouden. Als uit het onderzoek zou blijken dat Nvidia bewust exportregels heeft overtreden of materiële informatie voor beleggers heeft achtergehouden, kunnen zware juridische, commerciële en reputatierisico’s volgen.
Het gevaar zit dus niet alleen in de omzet die bewezen uit China komt, maar vooral in de omzet waarvan beleggers vandaag niet weten waar de eindvraag werkelijk vandaan komt en welke impact dat precies heeft op de aandelenkoers als die omzet morgen wegvalt.
Disclaimer: De auteur is al meer dan tien jaar aandeelhouder van Nvidia en bezit het aandeel vandaag nog steeds. De volledige positie is momenteel afgedekt met putopties. Het zijn bedenkingen en hypotheses, er is op dit moment nog geen bewijs dat het bedrijf effectief schuldig is aan het verbergen van informatie of het illegaal verkopen van chips aan China.
Heel erg bedankt voor deze mooie analyse Jim. Dit maakt het toch wat duidelijker wat er allemaal gaande is rond Nvidia.
Los daarvan kan je je ook (veel) vragen stellen bij de circular financing tussen de AI/hyperscalers.
Geef je dat item in op Google, dan komt AI met volgende duiding:
” Circular financing in de AI- en hyperscaler-sector verwijst naar een economisch en financieel fenomeen waarbij chipmakers (zoals Nvidia), grote cloudreuzen (zoals Microsoft, Amazon, Google en Meta) en AI-labs/neoclouds (zoals OpenAI, Anthropic, CoreWeave en Nebius) kapitaal, leningen of aandelenbelangen met elkaar uitwisselen.
In plaats van dat vraag en aanbod uitsluitend uit onafhankelijke eindklanten komen, ontstaat er een gesloten lus:
• De geldstroom: Een chipmaker of hyperscaler investeert geld in (of verstrekt leningen/garanties aan) een AI-lab of neocloud.
• De terugstroom: Dat lab of die neocloud gebruikt datzelfde kapitaal vervolgens om hard- of software (zoals Nvidia-GPU’s of cloudcapaciteit bij een hyperscaler) te kopen.
• Het resultaat: De inkomsten en orderportefeuilles (backlogs) groeien spectaculair op papier, maar het is grotendeels hetzelfde kapitaal dat in een cirkel rondgaat in plaats van dat het gedreven wordt door nieuwe, externe consumenten- of bedrijfsinkomsten. ”
Erg geruststellend klinkt dat toch niet, zelfs niet na de sussende cijfers van Coreweave.