De drie favorieten van Simon Renty

Beurstips van de week: Basic-Fit, BlackRock en UMG zijn marktleiders die nog kunnen groeien. Simon Renty, analist bij ‘De Belegger’, heeft een boontje voor bedrijven die al een sterke marktpositie hebben, nog kunnen groeien en niet duur noteren.
Basic-Fit
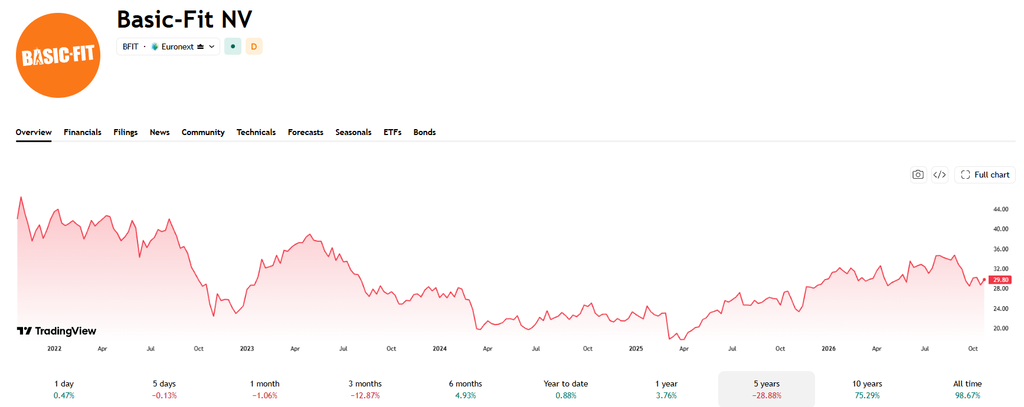
Basic-Fit groeide uit tot de grootste fitnessketen van Europa. Het zet zich als prijsvechter in de markt en treedt op als consolidator, waarbij kleinere clubs worden overgenomen. Als grote speler profiteert Basic-Fit van schaalvoordelen, waarbij het meer onderhandelingsmacht heeft voor het inkopen van materiaal en het sluiten van huurcontracten. Een groot aantal clubs brengt ook voordelige netwerkeffecten met zich mee. De groei werd wel flink met schulden gefinancierd en het aandeel viel wat terug door de hogere rente. Franchises kunnen het bedrijf minder kapitaalintensief maken. Aan minder dan 25 keer de winst is het aandeel niet duur.
BlackRock
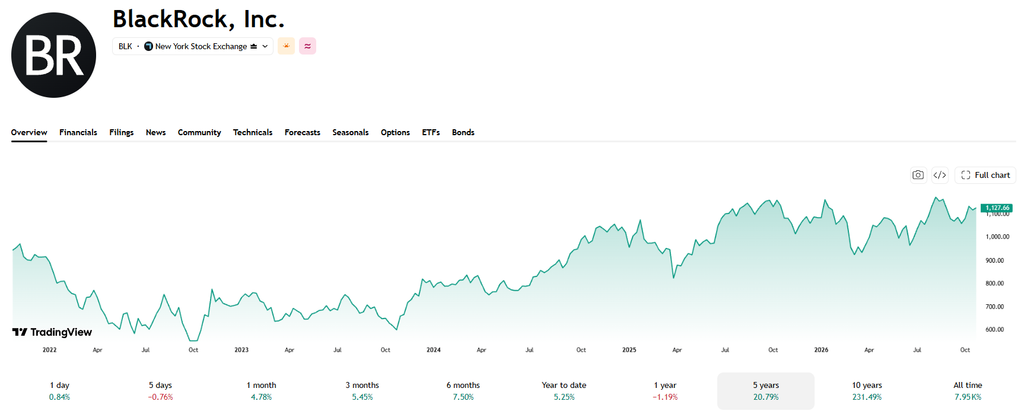
BlackRock is de grootste vermogensbeheerder ter wereld en is vooral bekend door de ETF’s onder het merk iShares. Afgelopen jaren werd er in de markt gestreden om marktaandeel via lagere beheerskosten, maar daar hebben vooral kleinere beheerders last van. In de sector zijn er belangrijke schaalvoordelen, en dan is het handig de grootste te zijn. BlackRock gooit zich ook steeds meer op private investeringen, waar de vergoedingen hoger zijn. De opmars van passief beleggen via ETF’s heeft nog een enorm potentieel en daar kan BlackRock garen bij spinnen. Aan minder dan 20 keer de jaarwinst is het aandeel interessant. Merk wel op dat de resultaten een cyclisch karakter hebben.
Universal Music Group (UMG)
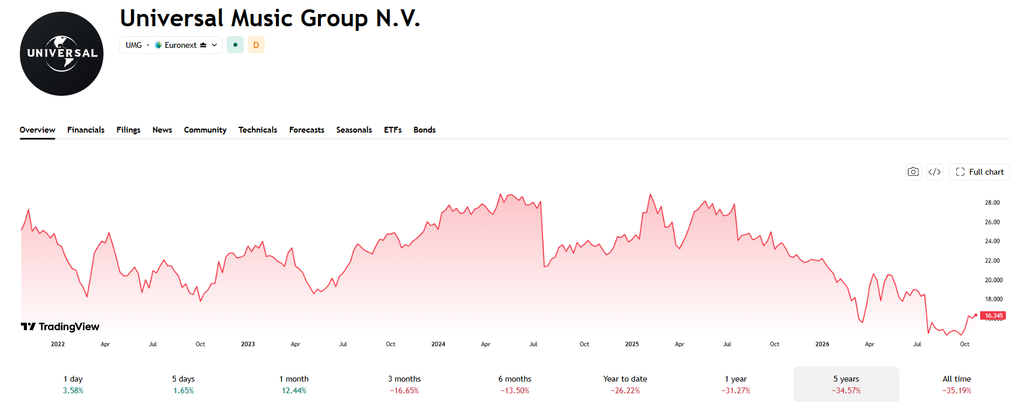
Het aandeel UMG heeft een zwakke prestatie achter de rug, vooral als gevolg van een lagere waardering. Dat ligt deels aan de vrees voor AI-disruptie in de markt, al was de inkomstengroei uit muziekstreaming de afgelopen jaren ook wat minder sterk dan eerder werd gehoopt. Als grootste muziekspeler ter wereld heeft het bedrijf nog steeds een stevige onderhandelingspositie tegenover zowel distributeurs (zoals streamingplatformen) als artiesten. UMG blijft een mooie langetermijnwaarde en is aan minder dan 20 keer de winst veel goedkoper dan het lang was.
Dit artikel verscheen eerder in De Standaard.
Published in Aandelen, Beleggen, De Drie Favorieten van ..., Gratis
Basic-Fit is ook populair bij jongeren, merk ik. Vandaar ook dat volgende week student Yarne in zijn analyse zal meegeven waarom hij ook fan is van het aandeel. Maar inderdaad: veel lease- en andere schulden.
Als ik zou moeten kiezen tussen die drie: BlackRock. Low margin business, maar wel solid like a rock. Of het zou moeten zijn dat de business bij een beurscorrectie voorgoed in elkaar stort. Maar dat denk ik niet. Veeleer een koopopportuniteit op zo’n moment if & when it comes.